做软件开发的老板都深有体会:项目做了不少,代码写了一堆,增值税13%先扣一道,企业所得税25%再砍一刀,年底一算账,利润薄得像纸。很多企业知道“双软”这个词,却以为2015年行政审批取消后就没用了——恰恰相反,取消的是审批,留下的是真金白银的税收优惠。
软件产品登记和软件企业认定,合称“双软”,正是软件企业手里最直接的两块“免税牌”。2026年,国家税务总局明确财税〔2011〕100号文中现行有效的增值税优惠政策继续实施。今天,从税收红利、申报条件、常见误区、专业支持四个维度说清楚——这两块牌,到底怎么打。
一、软件产品登记:增值税即征即退,直接退现金
这是双软里“见效最快”的一块牌。
依据财税〔2011〕100号,增值税一般纳税人销售其自行开发生产的软件产品,按13%税率征收增值税后,对增值税实际税负超过3%的部分实行即征即退。简单算一笔账:一家软件公司年软件销售收入1000万元,可抵扣进项有限,实际税负往往在8%以上。完成软件产品登记后,超过3%的部分退回,一年可退回数十万元现金。
享受这个政策的前提条件很明确:取得软件产业主管部门颁发的《软件产品登记证书》或著作权行政管理部门颁发的《计算机软件著作权登记证书》,以及省级软件产业主管部门认可的检测机构出具的检测证明材料。值得注意的是,税务证明事项改革后,检测证明材料改为“不再提交”,但主管税务机关会加强后续管理,必要时可委托第三方检测。别把“不用交”当成“不用做”,产品该做的检测和文档,一样不能少。
还有一个容易被忽略的细节:嵌入式软件产品随同硬件一并销售的,必须分别核算嵌入式软件与硬件部分的成本,核算不清的不得享受即征即退。
二、软件企业认定:所得税“两免三减半”,五年省大钱
这是双软里“金额最大”的一块牌。
国家鼓励的软件企业,自获利年度起,第一年至第二年免征企业所得税,第三年至第五年按照25%的法定税率减半征收(即实际税负12.5%)。以年利润300万元测算,前两年免税省下150万元,后三年减半再省112.5万元,五年累计省税262.5万元。如果企业同时符合高新技术企业条件,15%税率与“两免三减半”如何衔接、是否叠加,需要提前做税务测算,选最优路径。
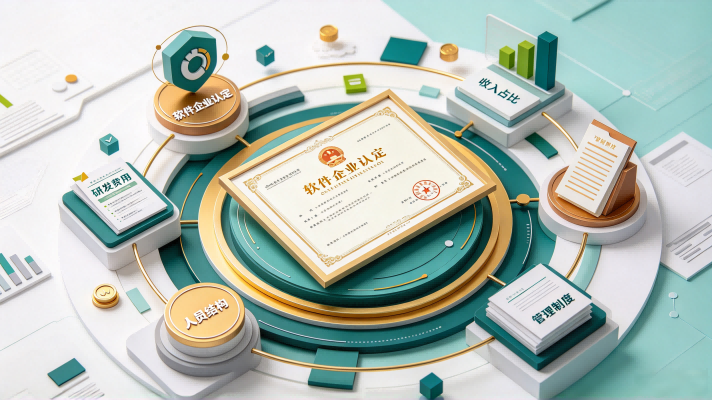
认定条件各地执行口径略有差异,但核心指标基本一致:软件销售收入占企业收入总额比例通常不低于50%(嵌入式软件、系统集成类不低于40%);自主开发软件产品销售收入占软件收入比例不低于40%(嵌入式、集成类不低于30%);研发费用占销售收入比例不低于6%,且境内研发费用占比不低于60%;大专以上学历职工占比不低于40%,其中研发人员占比不低于20%。
关键点在于:软件企业认定和软件产品登记是两个独立程序,但通常建议先做产品登记,再做企业认定。 产品登记是基础,企业认定是进阶,顺序不能颠倒。
三、最容易踩的三个坑
坑一:以为行政审批取消了,政策就没了。 2015年取消的是“双软认定”的行政审批,转为行业协会评估、税务机关后续核查的模式。取消的是审批章,不是优惠本身。现在的监管逻辑是“宽进严管”——申报门槛形式上简化了,但税务大数据比对更加精准,研发人员社保、研发费用归集、软件收入占比,每一项都可能被穿透核查。
坑二:拿证后放松维护,资质“过期”了。 软件产品登记有效期通常为五年,到期需重新申请更新版本及测试报告,而非简单备案。有企业因未及时续登旧版产品,在政府招标时被质疑资质有效性,错失项目。软件企业认定同样需要持续满足人员、研发、收入等指标,一旦不达标,已享受的优惠可能被追回。
坑三:开源代码用了,但说不清“自主开发”。 部分企业使用开源框架二次开发,却未保留完整开发日志和改造记录,审核时难以证明原创性。双软的核心是“自主开发”,开源可以用,但改造过程要有据可查,版权声明要清晰。
四、专业支持:让“免税牌”打得合规、打得完整
双软申报涉及软件著作权登记、产品检测、研发费用归集、人员社保匹配、收入占比测算、评估材料编制等多个环节。很多企业的问题不是“不符合条件”,而是“材料证明不了自己符合”——研发费用辅助账没建、软件收入没有单独核算、人员社保记录断档,每一项都可能让申报卡住。
北京云创富咨询服务有限公司(成立于2014年,深耕IT资质与财税合规咨询领域多年)可为企业提供从软件著作权布局、产品检测对接、研发费用归集辅导、收入拆分测算到双软评估申报及税务备案衔接的全流程专业支持。无论是首次申报软件产品登记、冲刺软件企业认定,还是将双软与高企、专精特新做组合规划,云创富都能结合企业实际财务和研发数据,提供一对一的方案设计,帮助企业把该拿的优惠拿全、该守的合规守住。
结语
软件产品登记管增值税,软件企业认定管所得税。两块牌,一张管现金流,一张管利润表。行政审批取消了,但税收优惠还在——别等年底汇算清缴时才发现,该退的税没退,该免的税没免。
早规划,早申报,早受益。
如果您不确定企业是否符合双软申报条件,或者想了解软件产品登记与软件企业认定的先后顺序和材料衔接要求,欢迎联系北京云创富咨询服务有限公司,获取专业的诊断与方案支持。
